
¿Qué es el Modelo 200 y el Impuesto sobre Sociedades?
En este artículo te vamos a contar toda la información que necesitas acerca del modelo 200 y el impuesto sobre sociedades. Además, te contaremos quién está obligado y quién no a presentar estos documentos, cómo presentarlo y sus novedades. Si quieres saber más, sigue leyendo.
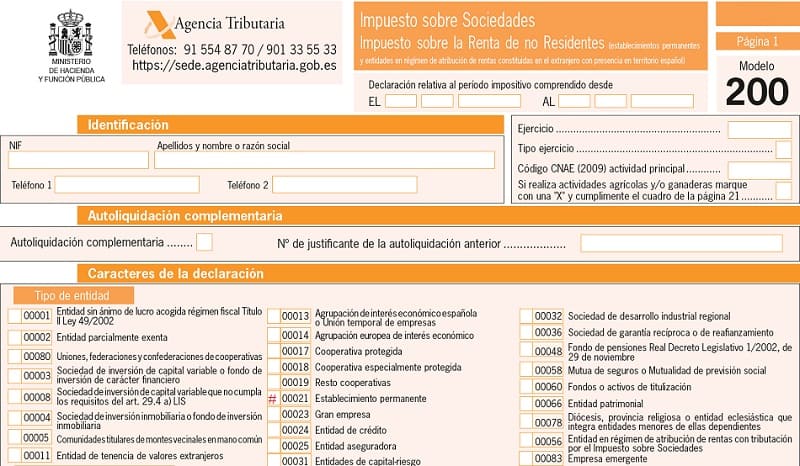
El Modelo 200 es la declaración o liquidación del Impuesto sobre Sociedades (IS). Es un impuesto personal y directo que grava la generación de ingresos por parte de las sociedades y otras entidades jurídicas que se residan en territorio español.
En otras palabras, el modelo 200 es un documento que deben presentar las empresas a Hacienda para informar de los rendimientos obtenidos en su último ejercicio y tributar por ellos.
Esto significa que también afecta a las sociedades civiles con objeto mercantil, asociaciones y fundaciones, ya que grava a las entidades legales, a diferencia del Impuesto sobre la Renta de las Personas Físicas (IRPF), que grava los ingresos de las personas físicas.
El proceso de presentación de este impuesto puede resultar complicado, sobre todo debido a la obligación de llevar una contabilidad mercantil. Si necesitas una asesoría fiscal en Madrid, en Anaga DF te podemos ayudar.
El Impuesto sobre Sociedades se basa en dos aspectos clave: la contabilidad y el cálculo de las ganancias contables de la sociedad u organización. La contabilidad y las ganancias son utilizadas para determinar la base imponible y la cantidad a pagar cada año.
Es un impuesto muy importante para los autónomos que hayan creado una sociedad, especialmente las sociedades limitadas y las sociedades anónimas.
¿Quién está obligado y exento a presentar el Modelo del Impuesto de Sociedades?
Los contribuyentes que están obligados a presentar el Impuesto de Sociedades son las siguientes entidades (siempre y cuando su residencia esté en territorio español):
- Personas jurídicas (sociedades limitadas, anónimas, comanditarias, cooperativas, fundaciones, asociaciones, etc), excluidas las sociedades civiles sin objeto mercantil.
- Sociedades agrarias de transformación.
- Fondos de inversión de instituciones de inversión colectiva.
- UTES (Uniones temporales de empresas).
- Fondos de capital-riesgo y fondos de inversión colectiva a tipo cerrado.
- Fondos de pensiones.
- Los fondos de regulación del mercado hipotecario.
- Fondos de titulización hipotecaria.
- Fondos de titulización de activos.
- Los fondos de garantía de inversiones.
- Comunidades titulares de montes vecinales en mano común.
- Fondos de activos bancarios.
Quién no está obligado a pagar por el Impuesto de Sociedades
- Gozan de exención total y no tienen obligación de declarar determinados entes del sector público (Estado, CCAA, Entidades Locales y sus organismos autónomos, entidades gestoras de la Seguridad Social, Banco de España, etc.).
Las rentas obtenidas por las entidades en el régimen de atribución de rentas se atribuyen a los socios, herederos, comuneros o partícipes, aunque la obtención de rentas la realice materialmente la propia entidad, que además es contribuyente por el IAE y por el IVA.
- De exención parcial las entidades e instituciones sin ánimo de lucro, benéficas o de utilidad pública, organizaciones no gubernamentales, colegios profesionales, asociaciones empresariales, cámaras oficiales, sindicatos, partidos políticos, etc. Al ser parcial, sí están obligados a declarar las rentas obtenidas.
¿Cómo presentar el modelo 200 y dónde descargarlo?
El plazo para presentar el Modelo 200 se ha establecido en 25 días naturales después de 6 meses desde la finalización del período impositivo (si el ejercicio termina el 31 de diciembre será los 25 primeros días naturales de julio).
Para la domiciliación bancaria se presentará entre los días 1 y 20 de julio de 2023.
Desde hace unos años ya no es posible presentarlo en papel; por lo que la única forma posible y obligatoria es hacerlo a través de internet.
En los últimos años, la falta de presentación del Modelo 200 del Impuesto sobre Sociedades ha sido la principal causa de revocación del NIF.
Tipos del Impuesto sobre Sociedades en 2026
El tipo general sigue siendo el 25 %, pero desde la reforma de la Ley 7/2024 las empresas de menor tamaño tributan por una escala que va bajando año a año. Para los periodos impositivos que se inicien en 2026:
| Situación de la sociedad | Tipo en 2026 |
| Cifra de negocios del año anterior inferior a 1 millón de € | 19 % sobre los primeros 50.000 € de base imponible y 21 % sobre el resto |
| Cifra de negocios inferior a 10 millones de € (entidad de reducida dimensión) | 23 % |
| Resto de sociedades | 25 % |
| Entidad de nueva creación | 15 % en el primer periodo con base imponible positiva y en el siguiente |
Son tipos transitorios: la propia reforma fija como destino el 17 % y el 20 % para las microempresas y el 20 % para las de reducida dimensión, a los que se llega de forma escalonada. Conviene comprobar el que toca en cada ejercicio antes de hacer números, porque cambia de un año para otro.
Y un aviso, porque es el error más repetido: el 23 % ya no es el tipo de las sociedades que facturan menos de un millón. Esa fue la regla de 2023 y 2024. Hoy esas tributan al 19 % y al 21 %, y el 23 % corresponde a las entidades de reducida dimensión, que es un tramo distinto y mucho más amplio.
Libros de los obligados al Impuesto sobre Sociedades
Las sociedades y entidades obligadas al Impuesto sobre Sociedades también lo están a la llevanza de unos libros contables conforme al Código de Comercio.
- El libro de inventarios y cuentas anuales que se abrirá con el balance inicial de la empresa y recogerá, de manera periódica (mínimo trimestral), los balances de comprobación posteriores. En él han de asentarse anualmente el inventario de cierre del ejercicio (tercer estado contable) y las cuentas anuales (último estado contable).
- El libro diario para anotar cronológicamente el importe de todas las operaciones realizadas en el desarrollo de la actividad empresarial. También puede realizarse anotación conjunta de los totales de las operaciones por períodos no superiores al mes. Su detalle se registra en libros o registros concordantes.
- Libros societarios. Entre los que se incluyen los libros de actas, acciones nominativas en las sociedades anónimas y comanditarias por acciones, y el libro de registro de socios en las sociedades de responsabilidad limitada.
Estos libros contables deben conservarse al menos durante 6 años desde su último asiento. Y en caso de disolución de la sociedad, el deber de conservación de los mismos recaerá sobre los liquidadores.
El Modelo 200 es un documento importante que las empresas deben presentar para declarar y tributar por los ingresos generados. Es esencial cumplir con las obligaciones fiscales y llevar los libros contables correspondientes. Si necesitas ayuda con el Modelo 200 o tienes dudas, nuestro equipo de asesores en Anaga DF estará encantado de brindarte su apoyo y asesoramiento.
¿Lo llevamos en tu Holded?
Asesoría 100% digital y Partner Gold de Holded. Te decimos en 20 minutos qué automatizar y cuánto recuperas.
HABLAR CON UN ESPECIALISTA →